为什么现在要拿这个词大做文章?$ l, q4 Z; z6 Z
* y* a. K6 j+ R0 T+ e* j 因为投资者、经济学家和评论人士正得出一个结论:这个词过时了,不仅不再有用,而且实际上还产生了反效果。; d% w; I7 _4 c V# c, |
; G3 d5 @( B$ o; b3 R “由于我们……是自己所挑选的词语的囚徒,因此我们得好好遣词,”意大利政治学家乔万尼•萨托利(Giovanni Sartori)如此说道。“新兴市场”这个表述自上世纪80年代出炉以来,在很长一段时间内似乎很贴切,人们很喜欢用它来描述地球上相当大一部分地区。随着世界发展变化,这个词逐渐失去了其对世人集体意识的影响力,因为它把人们的观感桎梏在日益虚假或无益的参数中。 I0 c/ |9 ?9 q9 R( w: Y. V8 V- k
9 ?9 ?! c C6 _7 n2 A/ x& ?& j( {
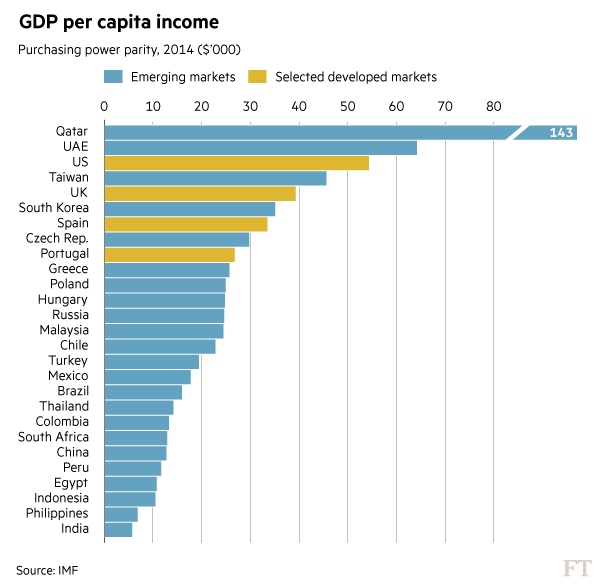
比如,数个“新兴市场”——尤其是受到经济衰退打击的巴西和俄罗斯——在经济意义上已经不再崛起,反而是在快速倒退。再比如,这个词赋予其群体内所有经济体的“均等感”完全是虚假的。卡塔尔、阿联酋和台湾地区都拥有比英国更高的人均国内生产总值(GDP),但它们发现自己与印度、菲律宾和印尼处于同一个定义空间。6 k8 Z- ], {. i
7 L- j Q$ S5 A' t" m2 J, K
但最重要的是,长期以来在全球事务中把“新兴市场”置于外围、把“发达市场”置于核心的等级体系也许正在解体。按购买力平价计算,发达国家对全球产出的贡献已经少于新兴经济体的贡献,占世界GDP的比重从2004年的54%降至2014年的43%。
9 n8 ?; v! ~; }$ g4 [& }. S* J; h% K+ M' U7 Z' I5 M! g
这种不一致不仅造成有缺陷的定义,进而误导分析,固化偏见,而且会对投资组合的回报产生有害影响。过去30年里逐渐发展起来的新兴市场股票和债券指数,影响着西方基金经理配置资金的方式。由于他们的表现是根据所在资产类别的主要指数来评定的,这些经理一般会试图投资于指数所含的多数甚至全部资产。这种做法在新兴市场带来问题,因为多个关键指数只是把一些不协调的、风险状况大相径庭的资产拼凑在一起。举例来说,摩根大通(JPMorgan) EMBI,CEMBI,GBI-EM和ELMI+指数虽然70%至90%由投资级债券构成,但是借用Loomis Sayles基金经理彼德•马伯尔(Peter Marber)的话来说,其余标的资产都是“垃圾”。因此,试图以这些指数中的任何一个为参照的基金经理,实际上是被邀请往他的投资组合添加垃圾。* r6 r0 F% m: ^4 L3 o, v# D
1 j0 L7 X# `3 M) C$ y" _3 y( T 今后两周,英国《金融时报》将发表“新兴市场”这一定义的几个替代词语,并主持一场辩论,看哪一个定义最有帮助。提前评判这场辩论将是愚蠢的,但可能出现的情况是,没有一个表述足以概括被国际货币基金组织(IMF)认定为“新兴和发展中经济体”的152个国家的多样性。
6 Y/ T; F$ f! P2 Y0 }
. W4 f: f `! g2 V+ i5 \) T, ^ 人们可能从自己的视角出发而特别注意某些特性。比如发展经济学家可能会认为,关键标准应当包括人均GDP、教育普及度、健康指数以及一个国家经济基础的多样性。基金经理会认为,国际资本进入一国金融市场的能力是关键。跨国公司的策略师可能会认为,一个国家对直接投资的开放程度,加上其在竞争力和清廉榜单上的排名,将是重要的决定因素。: a5 a7 R9 i- @$ ?, F) f
* F* C. Q5 z8 z9 W* `1 w 一切都有待定夺。就现阶段而言,越来越明显的是“新兴市场”这个表述已越来越不合用。不如放弃它,以释放我们的想象力,让我们构思一个更为精细的模型,通过它来理解世界。
" V& X6 ?, m; F) {) S
+ x# d4 s2 F& z; f2 G4 c 来源:英国金融时报
6 z: Y/ |4 j, i1 v, w7 R) n |